
La masificación de las billeteras digitales y los cobros vía código QR han transformado radicalmente el ecosistema financiero en Perú, donde hasta el 90 por ciento de la población ya realiza sus transacciones a través de canales digitales; publica MILENIO.
Esta cifra contrasta severamente con la realidad mexicana, un mercado donde la adopción de pagos digitales apenas alcanza al 30 por ciento de los usuarios y el debate sobre la inclusión financiera digital aún busca un rumbo claro.
La brecha entre México y Perú: Iniciativa privada vs. Miedo a la fiscalización
El modelo peruano se suma a historias de éxito en la región como la de Brasil, países que han logrado acorralar el uso del dinero en efectivo gracias a una combinación decisiva de políticas públicas acertadas e innovación privada, posicionando a los pagos digitales como el nuevo estándar cotidiano.
Sin embargo, el mercado mexicano no ha logrado hacer despegar alternativas similares como CoDi o DiMo, ni consolidar el uso masivo de billeteras digitales, manteniéndose el efectivo como la opción predominantemente utilizada debido a factores como la percepción de fiscalización, la fragmentación de sistemas y la falta de incentivos directos para los comercios.

Adolfo Peniche, gerente general de Banco Compartamos Perú, destacó que fue el impulso de la banca privada el que detonó los medios de pago digitales en aquel país, para posteriormente sumar sinergias con el Banco Central de Reserva del Perú.
Resaltó que esta colaboración apenas comienza en México, constituyendo uno de los factores clave por los cuales ha faltado una mayor integración entre la iniciativa privada y el Banco de México (Banxico).
“Todo el avance salió de la iniciativa privada de los bancos, pero también el gobierno dijo: a ver, préstenme estos juguetes, yo voy a organizar. Eso es lo que siento que en México nos está haciendo falta”, expuso Peniche.
El «efecto Yape»: Cómo la pandemia aceleró el uso de QR en Perú
El cambio de rumbo en materia de pagos, al igual que en otras latitudes, tuvo su origen durante la emergencia sanitaria por Covid-19, coyuntura que obligó a amplios sectores de la población a migrar del dinero en efectivo hacia los canales digitales.
Este fenómeno estuvo estrechamente ligado a la penetración de billeteras digitales como Yape, la cual marcó la pauta hacia el uso de soluciones electrónicas a las que posteriormente se sumaron tres plataformas más en el ecosistema peruano.
«Perú, como varios países de América Latina, era un mercado super efervescente en pagos digitales, pero la pandemia fue el detonador y acelerador para su adopción masiva».
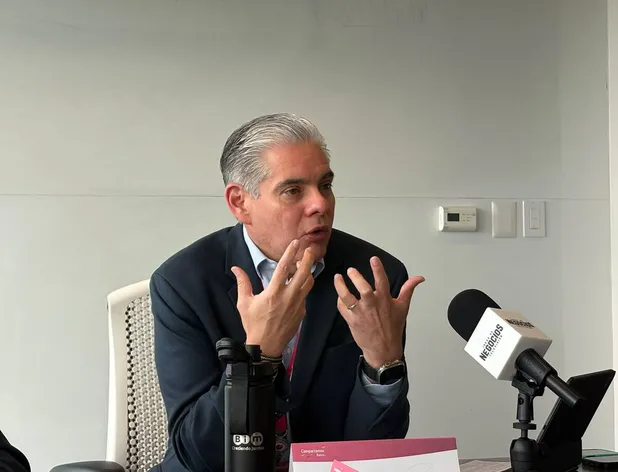
“Apareció esta billetera digital Yape, perteneciente al Banco de Crédito del Perú, y comenzó a acelerar fuertemente las transferencias entre cuentas e interbancarias, al punto de que hoy en día, para comprar lo más básico, como un choclo o una fruta, cualquier consumo mínimo diario se puede pagar por QR o transferencia”, refirió Peniche.
En el caso de Banco Compartamos, la entidad apalancó el crecimiento de su billetera BIM a través de créditos personales, permitiendo a sus clientes realizar el pago de sus financiamientos y recibir cobros mediante código QR exclusivamente por la vía digital.
Esta estrategia ha permitido que sus usuarios dejen paulatinamente de lado el papel moneda para optar por la agilidad de los ecosistemas de pago electrónicos.
CoDi y la Ley de Economía Digital: El plan para rescatar los pagos QR en México
A siete años del lanzamiento de CoDi, su adopción se mantiene distante de los objetivos trazados por Banxico. Los datos más recientes del banco central contabilizan poco más de 20 millones de cuentas validadas y cerca de 18 millones de operaciones realizadas, reflejo de una baja penetración poblacional, redes fragmentadas y una preferencia orientada hacia las transferencias vía SPEI.
Cabe señalar que durante la presentación de CoDi se proyectó alcanzar 18.1 millones de usuarios registrados y 27.8 millones de transferencias para septiembre de 2020, un año después de su arranque formal.

Actualmente, el Congreso se encuentra analizando la iniciativa para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos, propuesta presentada por la presidenta Claudia Sheinbaum el pasado 8 de septiembre junto con el Paquete Económico 2027 y turnada a la Comisión de Hacienda de la Cámara de Diputados.
El paquete de reformas busca incentivar las transacciones mediante códigos QR y agilizar la contratación remota de productos financieros, posicionando al sistema CoDi como el eje rector de la estrategia de modernización de pagos en el país.
Plataforma TAPP: El siguiente paso de Perú en finanzas abiertas e interoperabilidad
De forma paralela al dinamismo de las billeteras y el cobro QR, el banco central de Perú, en conjunto con 16 instituciones bancarias del sistema, lleva a cabo las pruebas operativas de la plataforma TAPP (Transferencias Automáticas de Pagos Peruanos).
Este desarrollo de finanzas abiertas facilitará pagos y transferencias inmediatas, seguras e interoperables, eliminando fricciones entre distintas billeteras e instituciones bancarias al concretar el envío de recursos.
“Esto le va a permitir a cualquier cliente, desde cualquier aplicación, ordenar o gatillar una transferencia o pago hacia su cuenta en cualquier entidad del sistema financiero, sin importar en qué banco o billetera tenga su dinero”.

“Para nosotros en Compartamos, esta infraestructura nos permite dar un paso más en la interoperabilidad, logrando que los cobros y desembolsos de nuestros créditos grupales e individuales sean totalmente fluidos y digitales”, remarcó el directivo de Gentera Perú.
Finalmente, se enfatizó que otro pilar indispensable para la adopción peruana ha sido la ausencia de temor a la fiscalización, factor que en México continúa operando como uno de los principales frenos para la bancarización digital.
Imagen portada: Archivo
https://www.milenio.com/negocios/peru-lidera-pagos-digitales-claves-exito-mexico-busca