
En medio de un escenario de alta inflación y endeudamiento, aprender a organizar el dinero entre pago de obligaciones, gastos inesperados y pago de deudas, resulta vital para proteger el patrimonio familiar en el día a día, pero también hacia futuro, sin embargo, el principal reto de los mexicanos sigue siendo la planificación, afirmó Mario Arias, titular de Unidad Especializada de Atención a Usuarios (UNE) de HSBC México.
En el marco de la Semana Nacional de Educación Financiera (SNEF) 2026 que se celebra del 15 al 18 de octubre, con el lema «¡Luces, cámara y finanzas!», el especialista dijo en entrevista para MILENIO que el mayor obstáculo que enfrentan las personas al administrar su dinero es pensar únicamente en el corto plazo.
«Lo que más cuesta creo que es la planificación, el pensar en el futuro. Creo que tendemos a pensar en el futuro en un muy corto, en un muy corto plazo», explicó.
¿Cómo proteger el patrimonio frente a la inflación?
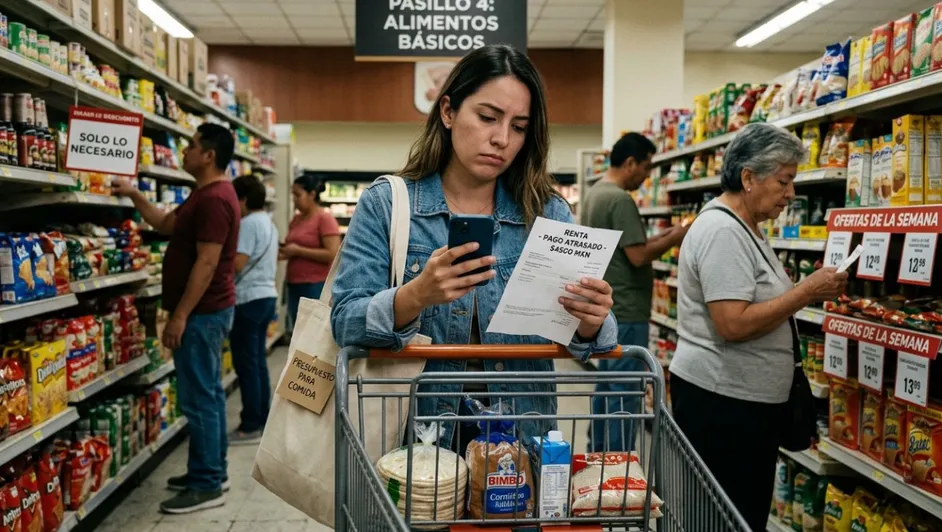
De acuerdo con Arias, la preocupación constante suele limitarse a cómo sobrevivir hasta el próximo pago, lo que genera un círculo vicioso de estrés y apuros económicos cada quince días; publica MILENIO.
Por lo anterior, romper esta dinámica exige cambiar la mentalidad y dar el primer paso hacia una organización real, lo que implica analizar detalladamente en qué se va el dinero y por qué los recursos no rinden lo esperado durante el mes.
El experto afirma que hoy es el momento de ordenar y redirigir el dinero exclusivamente hacia las necesidades verdaderamente básicas e indispensables del hogar.
Es decir, aquellos proyectos o compras que no sean de primera necesidad, como remodelaciones, viajes o adquirir un nuevo celular, tendrán que prorrogarse.
Asimsimo, se deben mantener claras las prioridades ayuda a evitar comprometer los recursos en bienes que pueden esperar.
«Si por ejemplo dentro, si logro hacer un presupuesto, soy de las personas que hacemos un presupuesto, bueno, ordenar o redirigir ese gasto a realmente que sea algo indispensable, a lo necesario», dijo Arias.
Deuda buena frente a deuda mala
Para el experto, cuando la opción de recurrir a un financiamiento se vuelve inevitable, evaluar el endeudamiento es fundamental, es importante analizar cuáles son aquellas que ayudan a crecer el patrimonio y otras que únicamente representan un retraso financiero.
- Por ejemplo: pagar el supermercado a meses sin intereses ejemplifica una mala decisión, ya que se adquiere un producto de consumo inmediato que se terminará pagando mucho tiempo después de haberlo consumido, afectando la estabilidad económica personal.
«Evaluar esa deuda, porque también, otra vez, como van subiendo los intereses más complicados de pagar, suelen ser un poquito más caros», afirmó Arias.
Herramientas digitales para controlar el bolsillo
Hoy en día existen múltiples alternativas tecnológicas para facilitar el registro de los ingresos y gastos diarios. Desde un formato tradicional en Excel hasta aplicaciones móviles especializadas o herramientas bancarias, cualquier opción es útil si se usa de forma constante, afirma el titular de la UNE de HSBC México.
Sin embargo, el especialista recuerda la importancia de extremar precauciones al utilizar plataformas digitales, evitando compartir información confidencial o datos sensibles que puedan derivar en fraudes cibernéticos.
«Hay desde las muy sofisticadas que te van a cobrar y te van a hacer diseños, hasta un Excel, o te voy a decir, o hasta el papel, ¿eh? O sea, cualquier método que te ayude a hacer un registro pormenorizado», comentó Arias.
Prevención ante fraudes y estafas
Ante la constante evolución de la ciberdelincuencia que trae consigo, ataques cibernéticos y fraudes que aprovechan la prisa ante supuestas emergencias y la ambición desmedida por ofertas que parecen demasiado buenas para ser verdad en el mercado actual, el especialista recordó evitar compartir cualquier información personal.
Ninguna institución financiera ni ningún banco solicitará jamás datos confidenciales como contraseñas, números de tarjeta o NIPs. Mantenerse alerta ante estas prácticas es una barrera de defensa indispensable para cuidar el patrimonio, alertó.
«El fraude lo que busca, como dices, es siempre, hay dos vertientes del fraude que trata de explotar. Uno es la prisa, la premura… Y la otra vertiente es la ambición que tenemos de repente», puntualizó Arias.
El ciclo de la vida financiera y el retiro
Construir un futuro tranquilo requiere tomar decisiones escalonadas a lo largo de la vida. Todo parte del presupuesto, seguido por la creación de un fondo de emergencia, el uso responsable del crédito, contar con seguros adecuados y planear el ahorro para el retiro.
Ante los cambios demográficos y la transformación de la pirámide poblacional, depender exclusivamente del apoyo familiar en la vejez ya no es una opción viable. Anticiparse a esta etapa desde la juventud marca una diferencia absoluta.
«Todas son como las decisiones que tenemos que ir tomando para poder construir un futuro en el que estés tranquilo, sin estar dependiendo de nadie, sin estar viendo cómo sustentas tus gastos», refirió Arias.
La película financiera de tu vida en la Semana Nacional
Para acercar estos temas a la población, la Semana Nacional de Educación Financiera se realiza en el Monumento a la Revolución, reuniendo a cerca de 100 instituciones.
El lema de este año invita a reflexionar sobre qué tipo de historia económica se quiere construir.
Con stands interactivos, retos, talleres y una sede virtual con pláticas constantes, el evento busca demostrar que las finanzas personales no son un tema exclusivo de expertos, sino una herramienta fundamental para las decisiones cotidianas de cualquier persona.
«La idea justo es eso, es acercar los temas financieros… las finanzas son de todos los días, de las decisiones tomamos todos los días», concluyó Arias.
Imagen portada: IA / MILENIO